Chcete mít kolem šedesátky možnost pracovat proto, že chcete, a ne proto, že musíte?
Pomáhám lidem přibližně od 45 let zjistit, co mohou očekávat od státu, jak jsou na tom se svými úsporami a investicemi a co je potřeba udělat, aby měli svůj důchod a další finanční roky skutečně naplánované.
Nezačínám produktem. Začínám čísly, souvislostmi a plánem. Pokud spolupráce dává smysl, dlouhodobě hlídám, aby plán nezůstal jen dokumentem v šuplíku.
Možná máte peníze. Otázka je, jestli z nich máte plán.
Máte něco na spořicím účtu, penzijní spoření, investice, nemovitost nebo další majetek. Možná pravidelně odkládáte. Přesto zůstává otázka, na kterou jednotlivé smlouvy samy neodpoví: Když to všechno dám dohromady, vyjde mi to?
Kolik budu jednou dostávat od státu? Kdy si budu moci dovolit ubrat práci? Kolik peněz budu potřebovat? Jak dlouho mi mají úspory vydržet? A co když se moje zdraví, práce nebo rodinná situace změní?
Právě tyto otázky řeším s klienty dřív, než začneme měnit investice nebo uzavírat nové finanční produkty.
Co skutečně zajistí stát?
Jak pracují vaše investice?
Jak velké máte rezervy?
Jakou roli hraje váš majetek?
Nejčastěji pomáhám lidem, kteří už mají co plánovat.
Typicky je vám kolem padesáti nebo se tomuto věku blížíte. Něco jste během života vytvořili – úspory, investice, majetek – nebo máte dostatečný prostor peníze pravidelně vytvářet. Nehledáte další „tip na fond“. Chcete vědět, jak všechny části financí fungují dohromady a co je potřeba udělat, aby vám v dalších letech dávaly smysl.
Spolupráce dává smysl, pokud
1
Chcete svou situaci řešit nyní nebo v dohledné době.
2
Máte finanční majetek nebo výraznou schopnost vytvářet rezervu.
3
Zajímá vás celek, ne pouze jedna odpověď.
4
Chcete mít někoho, kdo plán vytvoří a bude ho s vámi dlouhodobě hlídat.
Naopak nemusí být vhodná, pokud hledáte pouze jednu rychlou informaci, nechcete řešit širší souvislosti nebo dnes nemáte prostor svou finanční situaci reálně měnit.
Nejdřív zjistíme, co skutečně zajistí stát. Potom počítáme, co musíte vytvořit sami.
Důchodový audit kontroluje, co o vás eviduje Česká správa sociálního zabezpečení, zda něco nechybí a jaké nároky můžete mít na starobní, invalidní nebo pozůstalostní důchod. U lidí blížících se důchodu porovnáváme také možné varianty odchodu z práce, předdůchodu nebo dalšího pokračování v práci.
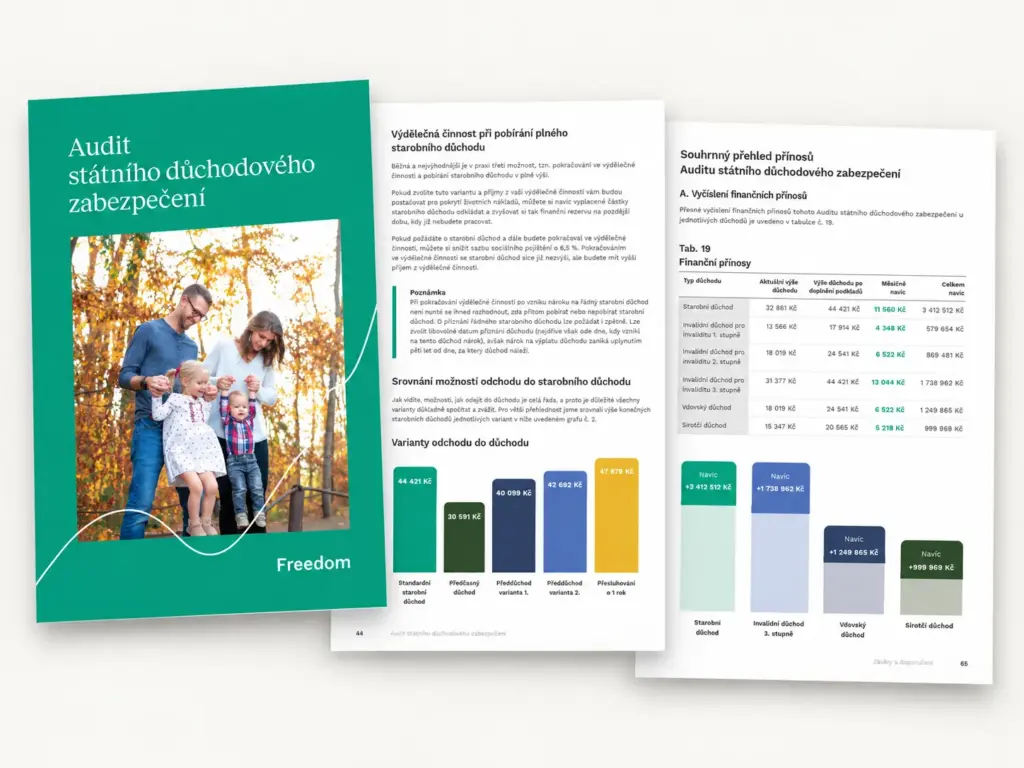
Na audit navazuje finanční a rentový plán. Ten vezme vaše úspory, investice, rezervy, penzijní produkty, pojištění a další majetek a spojí je s tím, jak chcete v dalších letech žít.
Výsledkem není seznam dalších produktů. Výsledkem je odpověď na tři otázky: Co už je dobře? Co mi chybí? A co mám konkrétně udělat dál?
Jasný postup. Žádné tři hodiny zapisování údajů na první schůzce.
1
Krátce se poznáme
Nejprve si ověříme, co řešíte, zda vám můj způsob práce dává smysl a zda dává smysl spolupráce z obou stran.
3
Zpracuji důchodový audit a finanční/rentový plán
Propojím státní zabezpečení s vašimi cíli, majetkem, investicemi, rezervami a riziky.
5
Změny zrealizujeme
Investice, pojištění, penzijní řešení nebo další kroky podle konkrétní situace.
2
Připravíte podklady
Většinu údajů vyplníte doma do připraveného dotazníku. Společný čas pak využijeme na důležité otázky, ne na administrativu.
4
Plán společně projdeme
Ukážu ideální variantu, vysvětlím možnosti a společně se rozhodneme, co má smysl udělat hned, co později a co vůbec.
6
Plán dlouhodobě hlídáme
Protože život ani trhy nejsou statické.
1
Krátce se poznáme
Nejprve si ověříme, co řešíte, zda vám můj způsob práce dává smysl a zda dává smysl spolupráce z obou stran.
2
Připravíte podklady
Většinu údajů vyplníte doma do připraveného dotazníku. Společný čas pak využijeme na důležité otázky, ne na administrativu.
3
Zpracuji důchodový audit a finanční/rentový plán
Propojím státní zabezpečení s vašimi cíli, majetkem, investicemi, rezervami a riziky.
4
Plán společně projdeme
Ukážu ideální variantu, vysvětlím možnosti a společně se rozhodneme, co má smysl udělat hned, co později a co vůbec.
5
Změny zrealizujeme
Investice, pojištění, penzijní řešení nebo další kroky podle konkrétní situace.
6
Plán dlouhodobě hlídáme
Protože život ani trhy nejsou statické.
Finanční plán nemá skončit v šuplíku.
Za pět let může být jiná vaše práce, rodina, příjem, legislativa i situace na trzích. Proto servisní partnerství nevnímám jako doplněk, ale jako přirozenou součást spolupráce.
1
Aktivní komunikace
2
Výroční schůzka u investic
3
Pravidelná aktualizace plánu
4
Krizový a dědický plán
V dlouhodobé péči například sleduji investice a při významnějších poklesech klienty aktivně kontaktuji. Hlídám domluvené budoucí změny, průběžně řešíme nové nabídky a změny smluv. U investujících klientů je vhodná výroční schůzka přibližně jednou ročně.
U neinvestujících klientů obvykle postačuje větší aktualizace finančního plánu přibližně jednou za 3 roky. Od 60 let je vhodné plán kontrolovat častěji, přibližně jednou za 2 roky. Pokud se mezitím zásadně změní práce, rodina, příjmy, majetek nebo cíle, řešíme změnu průběžně. U dlouhodobých klientů postupně doplňujeme také krizový a dědický plán.
Smysl je jednoduchý: nemusíte všechno hlídat sami. Máte člověka, který váš plán zná a ozve se i tehdy, když je potřeba něco řešit.
Důchod jsem nezačal řešit proto, že to bylo dobré marketingové téma.
Ve financích pracuji od roku 1998. Začínal jsem v prostředí, kde bylo poradenství často postavené hlavně na prodeji finančních produktů. Postupně mi ale začal dávat větší smysl jiný model: klient neplatí za další smlouvu, ale za odbornou práci, plán a dlouhodobou péči.
K tématu důchodu a finanční nezávislosti jsem se dostal i osobně. Jako podnikatel jsem chtěl s velkým předstihem vědět, co jednou skutečně dostanu od státu a co musím vytvořit sám. Právě tehdy jsem zjistil, jak obtížné je získat jednu srozumitelnou odpověď, která propojí důchod, majetek, investice a budoucí životní plán.
Dnes stejnou logiku používám při práci s klienty. Nechci, abyste měli pět oddělených finančních řešení. Chci, abyste věděli, proč jednotlivé kroky děláte a jak spolu souvisejí.
1998
Začátek ve financích
2004
Placený servis
Osobně i online
podle vaší situace
Nejdůležitější není, co o své práci říkám já, ale co se díky ní klient dozví a změní.
Manželé, 58 a 53 let
Přišli zjistit důchod. Nakonec řešili, zda si pán může dovolit dříve zvolnit.
Příběh o rozdílu mezi penězi na účtu a plánem, který počítá také se změnou práce a finanční bezpečností.
Pán před důchodem
V 62 letech chtěl pracovat méně. Předčasný důchod by mu ale podle propočtu snížil penzi přibližně o 9 400 Kč měsíčně.
Klient nemusel volit jen mezi prací na plný úvazek a předčasným důchodem. Díky propočtu více variant mohl přejít na zkrácený úvazek.
Chcete vědět, jestli má vaše současná finanční situace jasný plán na další roky?
Vyplňte krátký formulář. Podle několika základních informací zjistíme, zda dává smysl se potkat a vaši situaci řešit podrobněji.
Nejde o žádost o produkt ani o závazek. Cílem je nejdřív ověřit, zda je můj způsob práce vhodný právě pro vás.