Málokdo za mnou přijde s otázkou: „Můžu v šedesáti pracovat méně?“
Většinou řeší něco jiného. Chce vědět, kolik bude mít důchod, jestli má ČSSZ správné údaje nebo co dělat s úsporami a investicemi. A teprve při rozhovoru se někdy dostaneme k důležitější otázce:
„Musím vlastně pracovat stejně jako dnes až do řádného důchodu?“
Zvolnit neznamená přestat pracovat
Důvody bývají různé.
Mezi manžely je věkový rozdíl a chtěli by mít více volného času společně. Člověka potkají první zdravotní problémy a uvědomí si, že směny nebo fyzicky náročnou práci nechce dělat dalších patnáct let. Nebo celý život vydělával dobře, ale kolem šedesátky by chtěl konečně dělat práci, která ho baví, i když mu přinese méně peněz.
Pro mě proto finanční nezávislost neznamená, že v šedesáti musíte přestat pracovat.
Znamená mít možnost volby.
Kolik máte peněz, samo o sobě nestačí
Člověk může mít milion nebo dva a říkat si: „Mám našetřeno, měl bych být v pohodě.“
Jenže něco jiného je potřebovat od řádného důchodu dalších 10 000 Kč měsíčně a něco jiného je chtít už v šedesáti snížit pracovní úvazek a několik let si chybějící příjem doplňovat.
Proto nejdřív potřebuji pochopit celý obrázek.
Přirovnávám to k návštěvě rodinného lékaře. Ani jemu nestačí jeden údaj. Potřebuje vědět, co bylo, co je a co se změnilo.
U financí mě zajímá podobně:
Co bylo. Co je. A co chcete, aby bylo.
Klienti proto nejdříve vyplní doma dotazník. Potom během kratší schůzky doplníme nejasnosti a jednotlivé informace dáme do souvislostí.
Čtyři věci, které potřebuji spojit
1. Co skutečně dostanete od státu.
Potřebuji znát co nejpřesněji očekávaný starobní důchod a zkontrolovat podklady. Pokud je do důchodu ještě deset nebo patnáct let, zajímá mě také, co by se stalo při invaliditě. Plán by neměl fungovat jen tehdy, když půjde všechno ideálně.
2. Jaké „hromádky peněz“ už máte.
Účty, investice, penzijní spoření, stavební spoření nebo třeba příjem z nemovitosti. Nestačí vědět, kolik je toho dohromady. Potřebuji vědět, kdy budou jednotlivé peníze potřeba a k čemu mají sloužit.
3. Jakou cestu si chcete připravit.
Dřívější zvolnění může mít více podob – předčasný důchod, předdůchod, určité období s využitím evidence na úřadu práce nebo částečnou práci doplněnou vlastními penězi. Pravidla se mohou změnit, ale už dnes má smysl vědět, jaké možnosti si chceme do budoucna otevřít. Podle toho můžeme směřovat i peníze.
4. Jak budete investování skutečně zvládat.
Nezajímá mě jen předpokládaný výnos. Důležité jsou i vaše zkušenosti a to, jak reagujete, když investice klesnou. Deset nebo patnáct let je dlouhá cesta. Proto dává smysl mít vedle sebe někoho, kdo zná váš cíl a pomáhá hlídat směr i v době, kdy se mění trhy nebo váš život.
Dvě varianty často stačí na začátek
Klienta nechci zahltit deseti výpočty.
Nejdříve si můžeme ukázat, co je potřeba udělat, pokud bude pracovat až do řádného důchodu. Pokud mu například bude k požadovanému příjmu chybět 10 až 15 tisíc korun měsíčně, spočítáme, co musí vytvořit, aby si tuto částku mohl doplňovat.
A potom stejnou otázku posuneme:
Co by znamenalo mít těch 10 až 15 tisíc korun k dispozici už od šedesáti?
Nemusíte dnes vědět, jestli jednou skončíte v 60, 61 nebo 62 letech. Smyslem je zjistit, jestli si můžete vytvořit možnost volby.
Jeden příklad z praxe
Jedni manželé za mnou přišli hlavně zjistit, kolik budou mít jednou důchod.
Při rozhovoru ale vyšlo najevo, že pán pracuje ve směnném provozu včetně nočních směn. Mohl přejít na méně náročný režim, ale přišel by přibližně o 10 000 Kč měsíčně.
Najednou jsme tedy místo otázky „Kolik budu mít důchod?“ řešili:
„Můžu si dovolit vydělávat o 10 000 Kč méně už několik let před důchodem?“
Manželé měli přibližně milion korun na účtech a další finanční produkty. Peníze měli. Potřebovali ale zjistit, které mohou využít dříve, které budou potřebovat později a co ještě musí vytvořit.
To je rozdíl mezi tím mít peníze a mít plán, který vám dává možnost volby.
První krok není kalkulačka
Pokud nad tím kolem padesátky konečně začínáte přemýšlet, je podle mě za minutu dvanáct začít s tím něco dělat.
Nejdřív ale zkuste na peníze zapomenout.
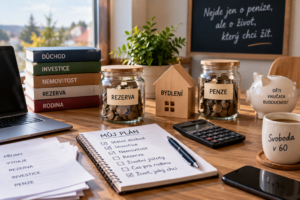
Představte si, že vám v šedesáti slouží zdraví. Jak chcete, aby váš život vypadal? Chcete dál pracovat naplno? Jen tři dny v týdnu? Mít více času na partnera, rodinu, sport nebo cestování? Nebo dělat práci, která vás vždycky lákala, i když bude hůře placená?
U nás v pracovně máme na stěně napsanou větu, kterou jsme si tam dali původně sami pro sebe:
„Prvním krokem k dosažení toho, co opravdu chceme, je rozhodnout se, co to je.“
A přesně od toho bych začal.
Nejdřív si řekněte, jak chcete žít. A potom začněte počítat, co pro to musíte finančně udělat.